L’assurance auto au tiers couvre la responsabilité civile du conducteur, c’est-à-dire les dommages matériels et corporels causés à autrui. C’est le minimum légal imposé par le Code des assurances. Mais cette couverture laisse l’intégralité des frais de réparation ou de remplacement du véhicule assuré à la charge de son propriétaire dès qu’aucun tiers responsable n’est identifié.
Nous observons régulièrement des conducteurs surpris de découvrir, après un sinistre, que leur contrat ne prend rien en charge sur leur propre voiture. L’enjeu n’est pas de savoir si le tiers « suffit » dans l’absolu, mais de mesurer précisément ce qu’il ne couvre pas, et ce que ce silence contractuel coûte concrètement.
Sinistres hors responsabilité civile : le coût réel d’une absence de garantie
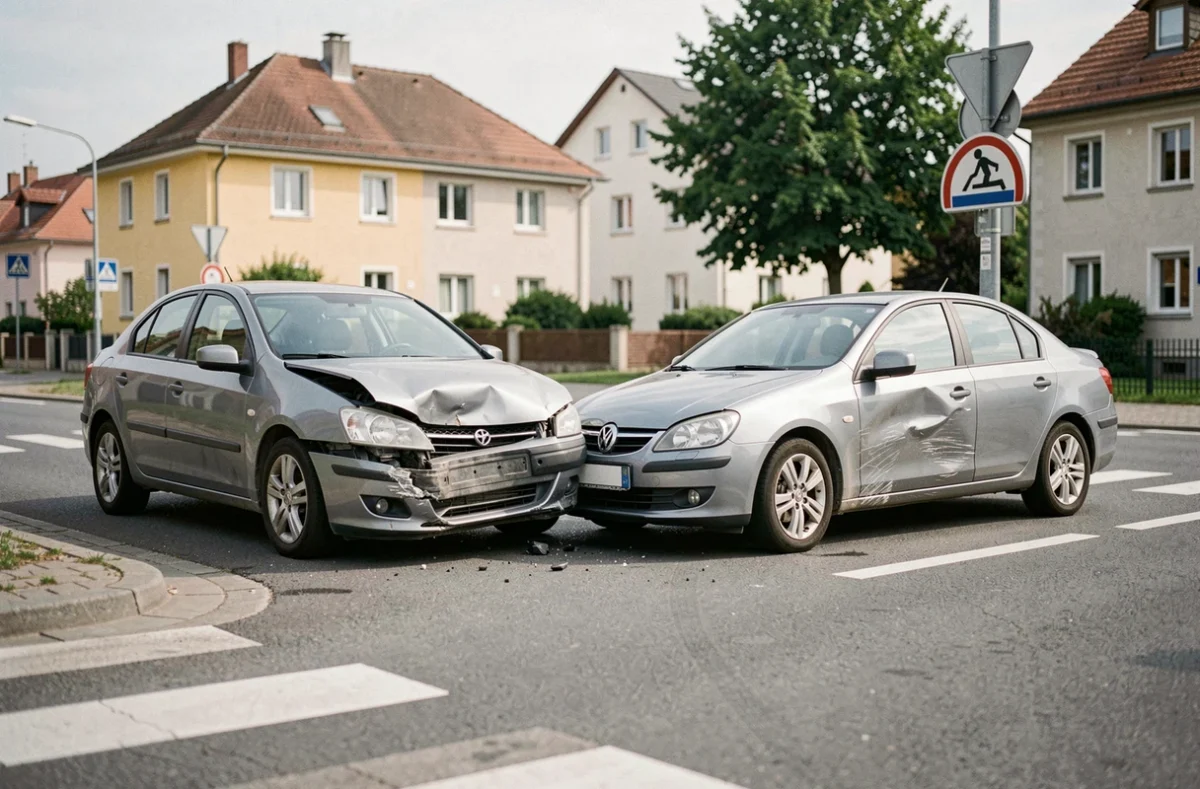
La responsabilité civile intervient uniquement lorsque l’assuré cause un dommage à un tiers. Tous les autres scénarios restent à sa charge exclusive avec un contrat au tiers simple.
Une sortie de route sans autre véhicule impliqué, un acte de vandalisme, un vol, un incendie ou des dommages liés à la grêle peuvent représenter des montants considérables. Sur un véhicule récent, le remplacement d’un pare-brise, d’un capot et d’un toit grêlés dépasse souvent plusieurs milliers d’euros.
Grêle et catastrophes naturelles : deux régimes distincts
La grêle n’est pas considérée comme une catastrophe naturelle au sens de la loi. Un automobiliste assuré au tiers ne peut donc pas compter sur le régime catnat pour obtenir une indemnisation. Il lui faut une garantie événements climatiques, absente des formules au tiers simple.
Même un arrêté interministériel catnat ne protège pas un véhicule assuré au tiers. L’indemnisation au titre des catastrophes naturelles (inondation, coulée de boue) ne s’applique que si le contrat couvre déjà les dommages au véhicule. Responsabilité civile seule : aucune prise en charge.
Concrètement, un conducteur stationné dans une zone inondable avec un contrat au tiers supporte seul la perte totale de son véhicule, même si la commune obtient la reconnaissance de catastrophe naturelle.
Assurance auto au tiers : fourchettes de prix et écarts selon les profils
Le tarif d’une assurance auto au tiers varie selon le profil du conducteur, la zone géographique et le véhicule. Nous constatons des écarts significatifs entre un jeune conducteur en zone urbaine et un conducteur expérimenté en zone rurale, parfois du simple au triple pour une couverture identique.
Variables qui pèsent sur la cotisation
- Le coefficient de bonus-malus (CRM) appliqué au contrat : un malus élevé peut rendre le tiers aussi cher qu’une formule intermédiaire chez un autre assureur
- La puissance fiscale et le type de véhicule : un modèle fréquemment volé entraîne une surprime, même au tiers
- Le lieu de stationnement : garage fermé, parking collectif ou voie publique modifient la tarification, y compris sur la seule responsabilité civile
- Les frais de fractionnement : payer mensuellement plutôt qu’annuellement génère un surcoût qui peut atteindre plusieurs dizaines d’euros par an
Comparer les devis sur la base du prix annuel TTC, frais de fractionnement inclus, évite les mauvaises surprises. Un contrat au tiers affiché à un tarif mensuel attractif peut se révéler plus coûteux qu’une formule intermédiaire réglée en une fois.
Tiers, tiers étendu, tous risques : critères de choix techniques
Le choix entre ces trois niveaux de couverture repose sur un arbitrage entre la valeur du véhicule, sa vulnérabilité aux risques non couverts par la RC et la capacité financière du propriétaire à absorber une perte sèche.
Quand le tiers simple reste pertinent
Un véhicule dont la valeur de remplacement est faible (typiquement un modèle de plus de dix ans à faible cote) justifie rarement une garantie dommages. Le coût cumulé des cotisations supplémentaires sur deux ou trois ans dépasse souvent la valeur résiduelle du véhicule.
Nous recommandons de comparer la cote argus du véhicule au surcoût annuel d’une formule intermédiaire. Si le surcoût sur trois ans dépasse la moitié de la valeur du véhicule, le tiers simple reste cohérent.
Quand le tiers étendu change la donne
Le tiers étendu ajoute généralement des garanties vol, incendie, bris de glace et parfois événements climatiques. C’est la formule la plus pertinente pour un véhicule d’occasion de valeur intermédiaire, stationné sur la voie publique ou dans une zone exposée aux intempéries.
La différence de cotisation entre tiers simple et tiers étendu reste modérée dans la plupart des cas. C’est sur ce segment que l’écart de protection est le plus marqué par rapport au prix payé.
Le tous risques : un calcul qui se justifie sur véhicule récent
La garantie dommages tous accidents couvre le véhicule même en cas de responsabilité du conducteur. Sur un véhicule neuf ou récent, la perte financière potentielle (carrosserie, mécanique, électronique) justifie cette couverture, surtout lorsque le véhicule est financé à crédit ou en LOA.
Pièges courants dans les contrats au tiers
La lecture des conditions générales d’un contrat au tiers réserve des surprises que nous rencontrons fréquemment en analyse de sinistres.
La garantie conducteur, souvent absente
La responsabilité civile couvre les dommages corporels des tiers, pas ceux du conducteur responsable. Sans garantie individuelle conducteur, un accident responsable avec blessures graves laisse le conducteur sans indemnisation corporelle. Certains contrats au tiers incluent cette garantie, d’autres non. Le plafond d’indemnisation varie considérablement d’un contrat à l’autre.
Vérifier la présence et le plafond de la garantie conducteur constitue le premier réflexe avant de signer un contrat au tiers.
Les franchises sur les options ajoutées
Ajouter des garanties optionnelles (bris de glace, vol) à un contrat au tiers ne signifie pas être couvert sans reste à charge. Les franchises appliquées sur ces options peuvent atteindre des montants qui rendent la garantie peu utile sur un sinistre modéré.
- Franchise vol : souvent exprimée en pourcentage de la valeur du véhicule, avec un minimum fixe
- Franchise bris de glace : un montant forfaitaire qui peut couvrir moins de la moitié du remplacement d’un pare-brise sur certains modèles
- Franchise événements climatiques : parfois alignée sur la franchise catnat légale, parfois supérieure selon le contrat
Le défaut de déclaration de stationnement
Déclarer un stationnement en garage fermé alors que le véhicule dort sur la voie publique constitue une fausse déclaration. En cas de vol ou de vandalisme, l’assureur peut invoquer la nullité du contrat ou appliquer la règle proportionnelle de prime, réduisant drastiquement l’indemnisation.
Résilier et changer de formule : délais et procédure
La loi Hamon (article L113-15-2 du Code des assurances) permet de résilier un contrat d’assurance auto à tout moment après la première année, sans frais ni pénalité. La résiliation prend effet un mois après réception de la demande.
Le nouvel assureur peut effectuer les démarches de résiliation auprès de l’ancien. Aucun jour sans couverture n’est toléré légalement : le nouveau contrat doit prendre effet à la date exacte de fin de l’ancien.
Passer d’un tiers simple à un tiers étendu ou un tous risques ne nécessite pas de résilier si l’on reste chez le même assureur. Un avenant au contrat suffit, applicable en général dès le mois suivant la demande. En revanche, rétrograder d’un tous risques vers un tiers en cours d’année peut être refusé par certains assureurs sans motif de résiliation légal.
Le relevé d’information, document obligatoire que l’assureur doit fournir sous quinze jours, reste la pièce centrale pour changer de formule ou de compagnie. Il retrace le coefficient bonus-malus et l’historique des sinistres sur les cinq dernières années.
L’assurance auto au tiers remplit l’obligation légale, mais ne protège ni le véhicule ni le conducteur au-delà de la responsabilité civile. Chaque profil mérite un arbitrage précis entre cotisation, valeur du véhicule et exposition aux risques. Le formulaire ci-dessous permet de recevoir un devis personnalisé et d’être rappelé par un professionnel qui analysera votre situation.